
AI需要がもたらした産業の二面性
2026年のテック業界は、AI革命による需要急増の恩恵と課題が同時に浮き彫りになっている時期です。その象徴が、SpaceXの上場成功とメモリ半導体産業の供給逼迫という一見すると異なる現象です。
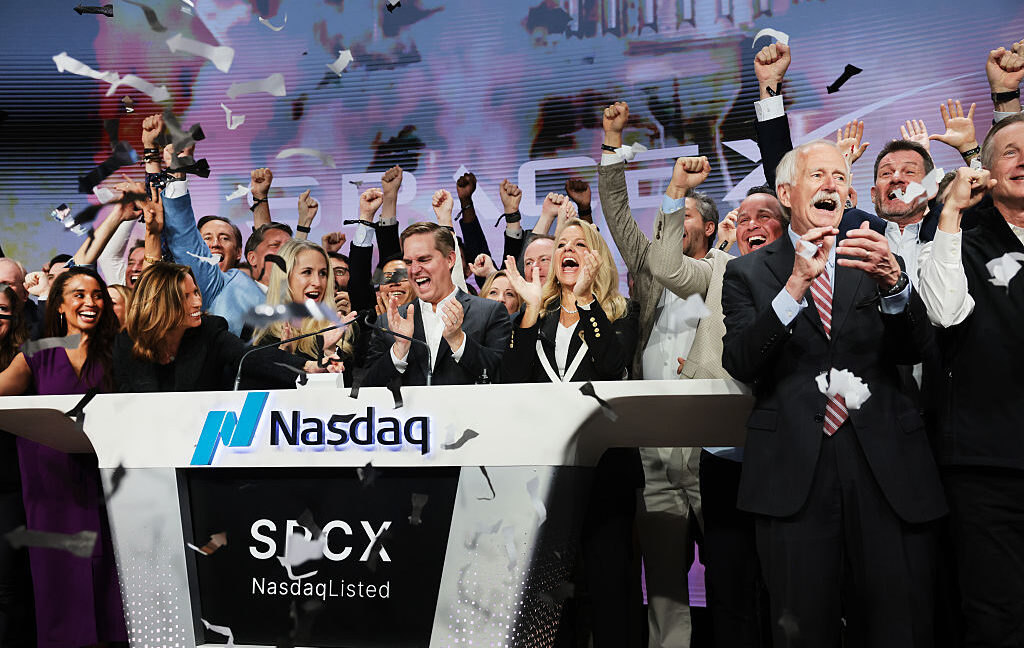
SpaceXは6月にNASDAQでの上場を果たし、初値135ドルから160.95ドルへと19%以上の上昇を記録しました。時価総額1.8兆ドルという評価は、同社がAIインフラストラクチャー構築に不可欠な衛星インターネット事業を展開していることが大きく寄与しています。
創業者イーロン・マスクの個人資産は700億ドルを超え、世界初の「兆ドル長者」が誕生した形です。この上場による恩恵は従業員にも波及し、ストックオプション保有者が一夜にして億万長者になるという現象も起きています。
一方、このAI需要の急拡大がもたらしている課題が、メモリ半導体の供給危機です。SK Hynixのグループ会長は、HBM(高帯域幅メモリ)など高度なメモリの生産能力を向こう5年で倍増させ、2034年までに3倍に拡大する計画を明かしました。
しかし重要なのは、これだけの投資をしてもなお、市場の需要に完全に応えるには8年以上の時間が必要だという点です。現在、メモリ価格は消費者用DRAM、SSDで昨年比で3倍以上に跳ね上がっており、この状況は2027年ごろまで続く見通しです。
サプライチェーンの地政学的リスク
SK Hynixを含む記憶素子メーカーの生産能力拡張計画には、興味深い地政学的側面があります。同社は新しいウェーハファブ(半導体製造施設)の建設を韓国国内だけでなく、日本や他の国での製造も検討しており、特に日本を「優れた候補地」と評価しています。
これは単なる経営判断ではなく、台湾有事を念頭に置いた供給チェーン多元化戦略の現れと考えられます。メモリ産業の寡占化(サムスン、SK Hynix、マイクロン)が進む一方で、地域紛争リスクの上昇に伴い、生産拠点の分散が急務となっているのです。日本の半導体サプライチェーンの優位性が改めて注目される背景がここにあります。
サステナビリティ視点から見るEVモーター革新
レアアース問題も、2026年のテック業界における重要なテーマです。ルノーグループが推進する「レアアース不要」な電動モーターの開発は、表面的には環境技術の進展に見えますが、より深い意味を持っています。
現在、電気自動車用モーターの90%は希土類磁石を使用した永磁同期モーター(PMSM)です。一方、ルノーが2012年から量産展開している電磁励磁同期モーター(EESM)は、希土類を全く使わずに高効率を実現しています。同社の最新型「6AK」モーター(110kW出力)は小型化・軽量化を実現し、2024年のカー・オブ・ザ・イヤー受賞車や2025年版も採用されています。
この技術革新が意味するのは、中国が供給を大きく支配する希土類市場への依存低減です。EV産業のグローバル化進展に伴い、サプライチェーンの自給率向上は競争力の源泉になりつつあります。
コンテンツ産業の長期化トレンド
Apple TV+の「Shrinking」がシーズン4の制作を開始したというニュースは、一見するとテック業界のニュースではなく思えるかもしれません。しかし、これはストリーミングプラットフォームの成熟期における重要な戦略転換を示唆しています。
同シリーズは当初3シーズンで完結予定でしたが、「Ted Lasso」と同様に更新されました。ポストプロダクション工程が軽量な同番組の場合、早期2027年公開も見込まれています。これは、Apple TV+がコンテンツ継続による加入者維持を、新規開発よりも優先する戦略に転換していることを示唆しています。
編集後記:構造的な転換期の本質
以上の複数のトレンドを俯瞰すると、2026年のテック業界は単なる「AI需要による好景気」ではなく、より根本的な産業構造の転換期に入っていることが見えてきます。
SpaceXの上場→AI衛星インターネット、メモリ供給危機→地政学的リスク対応、EVモーター革新→希土類依存脱却、コンテンツ産業の長期化→プラットフォーム投資の最適化。これらは一見バラバラに見える現象ですが、すべて「グローバル化の深化に伴う地政学的リスク」と「AI革命による需要構造の急速な変化」という二つの主要トレンドで説明できるのです。
テック企業経営者たちは、今や単年度の利益最大化ではなく、5~10年単位での供給チェーン再構築と地政学的リスク分散を同時に進める必要に迫られています。


